Uma calculadora de salário por hora estima o seu salário líquido subtraindo impostos federais, estaduais e locais, FICA e descontos dos seus ganhos brutos por hora. Informe seu valor por hora, as horas trabalhadas e a frequência de pagamento para ver seu salário líquido real antes do dia do pagamento.
Salário e horas
As horas semanais não podem passar de 168. Reduza as horas normais ou extras.
Impostos e descontos
| Proventos | Valor |
| Horas normais | |
| Horas extras | |
| Salário bruto |
| Descontos | Valor |
| Descontos antes dos impostos | |
| Imposto de renda (IRRF) | |
| Outros impostos | |
| INSS | |
| Descontos após os impostos | |
| Total de descontos |
- Bruto anual
- Líquido anual
- Líquido por semana
- Líquido por hora
Os resultados são estimativas com base nas alíquotas informadas. Os descontos reais dependem de dependentes, faixas do IR e regras locais.
A maioria dos trabalhadores horistas com quem já trabalhei calcula errado o salário líquido, geralmente por confiar no salário bruto. A calculadora também considera horas extras, gorjetas, comissões, status de declaração, isenções e descontos antes dos impostos, como contribuições para o 401(k).
Dependendo da versão, ela aceita seis ou oito valores por hora em todos os cinquenta estados. Ao testá-la com contracheques reais, descobri que a maioria dos erros começa com um valor por hora lido errado ou um desconto esquecido.
Os resultados dividem seu pagamento em salário bruto, retenção federal, retenção estadual, impostos FICA e descontos, para que você veja exatamente para onde vai cada dólar antes de chegar à sua conta.
Como Funciona a Calculadora de Salário Líquido por Hora
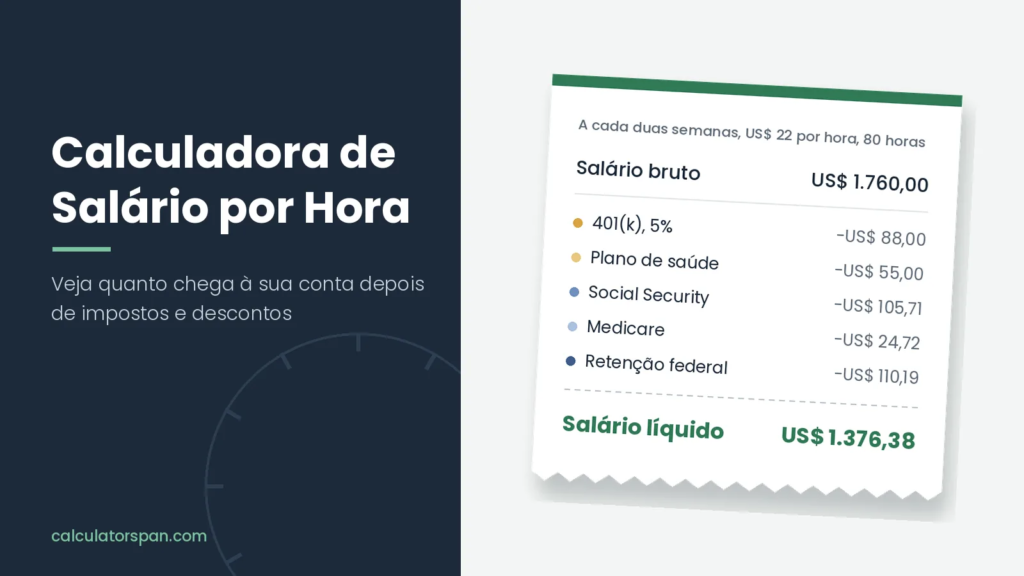
Salário Bruto vs. Salário Líquido
Salário bruto é o que você ganha antes dos impostos: horas trabalhadas multiplicadas pelo seu valor por hora, mais horas extras, gorjetas e bônus. Salário líquido é o que sobra depois que impostos e descontos são retidos.
Se você trabalha com vários valores por hora, como um valor para dias úteis e um adicional de fim de semana, cada bloco de horas é multiplicado pelo seu próprio valor antes de os totais serem somados.
Entre o bruto e o líquido, é retido dinheiro para o imposto de renda federal, a Previdência Social (Social Security), o Medicare e os impostos estaduais ou locais. Depois, descontos antes e depois dos impostos para plano de saúde ou aposentadoria são abatidos antes de você receber.
A calculadora recalcula cada linha quando você altera um campo. Isso facilita testar um turno extra, um aumento ou um novo desconto antes que aconteça.
O Que Cada Campo da Calculadora Altera
A data do pagamento importa porque a renda acumulada no ano define em que faixa você fica nas tabelas de impostos do IRS. Já vi pessoas pularem esse campo e depois não entenderem por que a retenção parece errada.
Valor 1 e Horas 1 guardam seu valor base por hora e suas horas normais. Pegue essas horas na calculadora de cartão de ponto e converta os minutos com a calculadora de horas para decimal antes de inseri-los.
Valores adicionais cobrem adicionais de turno ou horas extras, geralmente 1,5 vezes o valor base; a calculadora de hora extra detalha esse adicional. Gorjetas, comissões e bônus vão nas linhas de renda adicional.
O estado onde você trabalha define quais alíquotas estaduais e locais se aplicam. Os dados do seu W-4, incluindo status de declaração, dependentes e retenção extra, definem a retenção federal de cada pagamento.
Por fim, liste os descontos antes dos impostos, como plano de saúde e contribuições para o 401(k), e depois os descontos após os impostos, como taxas sindicais, penhoras salariais e descontos voluntários. Quando um resultado parece errado, quase sempre o problema está nos dados inseridos.
Exemplo Prático: US$ 22 por hora, pago a cada duas semanas
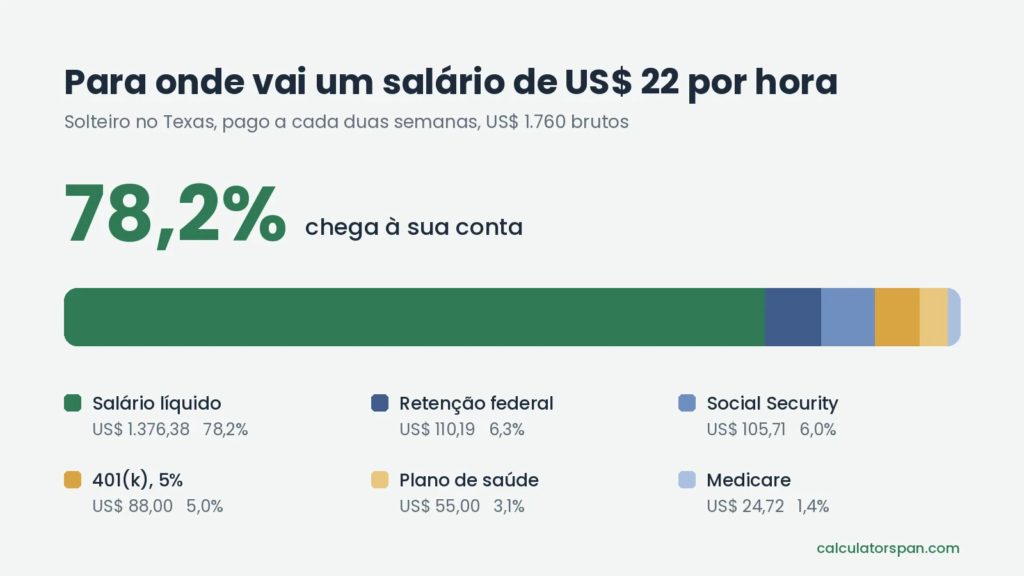
Um contribuinte solteiro no Texas que ganha US$ 22 por hora por 80 horas recebe cerca de US$ 1.376 de um pagamento quinzenal de US$ 1.760, considerando uma contribuição de 5% para o 401(k) e um plano de saúde de US$ 55.
| Linha do Contracheque | Valor |
| Salário bruto | US$ 1.760,00 |
| 401(k) (5%, antes dos impostos) | −US$ 88,00 |
| Plano de saúde (antes dos impostos) | −US$ 55,00 |
| Social Security (6,2% de US$ 1.705) | −US$ 105,71 |
| Medicare (1,45% de US$ 1.705) | −US$ 24,72 |
| Retenção federal (estimativa) | −US$ 110,19 |
| Retenção estadual (Texas) | US$ 0,00 |
| Salário líquido | US$ 1.376,38 |
O 401(k) não reduz a base de cálculo do FICA, mas um plano de saúde do tipo cafeteria plan reduz. Por isso, Social Security e Medicare incidem sobre US$ 1.705, enquanto a retenção federal incide sobre US$ 1.617.
A estimativa federal anualiza US$ 1.617 ao longo de 26 pagamentos, subtrai a dedução padrão de US$ 16.100, aplica as faixas de 10% e 12% e divide de volta. As tabelas de folha de pagamento do empregador podem variar em um ou dois dólares.
Isso deixa cerca de 78% do salário bruto na conta. Trate qualquer estimativa como esta como uma aproximação e compare-a com seu primeiro contracheque real antes de montar um orçamento mensal.
Recebe Salário Fixo? Converta Primeiro
Esta calculadora trabalha a partir de um valor por hora. Se sua proposta mostra um salário anual ou mensal, converta-o primeiro com a calculadora de salário para valor por hora, que mostra apenas valores brutos, e depois insira esse valor aqui.
A página de salário para valor por hora responde quanto um emprego paga por hora; esta página responde quanto realmente chega à sua conta bancária depois de impostos e descontos.
Como as Horas e o Calendário de Pagamento Afetam o Salário Líquido
Pagamento por Hora vs. Salário Fixo
Trabalhadores horistas veem um salário bruto diferente a cada período porque ele acompanha as horas trabalhadas. Assalariados recebem um valor fixo, então a retenção permanece estável, a menos que benefícios ou configurações de impostos mudem.
Pela Fair Labor Standards Act (FLSA), trabalhadores não isentos recebem hora extra após 40 horas semanais, enquanto funcionários isentos não. Adicionais de feriado, incluindo hora extra no dia de Natal, são obrigatórios apenas por política do empregador ou lei estadual.
A US$ 17,40 por hora, uma semana de 45 horas paga US$ 696 normais mais US$ 130,50 de hora extra, ou US$ 826,50 brutos. A retenção é calculada sobre esse pagamento maior, então as horas extras parecem menores depois dos impostos.
Cargos assalariados geralmente incluem mais benefícios antes dos impostos, como plano de saúde e plano 401(k), que reduzem a renda tributável. É por isso que duas pessoas com o mesmo salário bruto podem receber valores líquidos diferentes.
Quando Suas Horas Mudam Toda Semana
Com turnos irregulares, o salário líquido oscila mais do que o bruto, porque pagamentos maiores são retidos com alíquotas anualizadas mais altas. Acompanhe o total de horas trabalhadas a cada semana e compare as horas contratadas com a escala que você realmente recebe.
Poucos cargos por hora oferecem horas garantidas, então estime primeiro sua semana mais fraca realista. Montar o orçamento com base nessa semana dá estabilidade de renda no papel, mesmo quando o pagamento semanal real oscila.
Confirme também se seu empregador paga pelo menos o salário mínimo por cada hora, incluindo turnos curtos ou divididos. O mínimo federal é US$ 7,25, mas muitos estados e cidades exigem bem mais.
A Cada Duas Semanas vs. Semimensal
Frequência de pagamento é a regularidade com que seu empregador processa a folha. O pagamento a cada duas semanas (bi-weekly) chega semana sim, semana não, geralmente 26 vezes por ano e, ocasionalmente, 27, dependendo do calendário.
O pagamento semimensal (semi-monthly) chega duas vezes por mês, geralmente no dia 15 e no último dia, totalizando 24 pagamentos por ano. Os pagamentos semimensais são maiores, mas quem recebe a cada duas semanas ganha dois pagamentos extras por ano.
Como o software de folha anualiza cada pagamento para estimar a retenção, o mesmo salário anual pode gerar valores de imposto por pagamento ligeiramente diferentes, dependendo da frequência com que você recebe.
Como os Impostos São Retidos de um Salário por Hora
Quatro impostos podem sair de um salário por hora: imposto de renda federal, Social Security, Medicare e imposto de renda estadual ou local. Os valores de 2026 abaixo determinam a maior parte dos resultados da calculadora.
| Item | Valor em 2026 |
| Imposto Social Security | 6,2% dos salários até US$ 184.500 |
| Imposto Medicare | 1,45% de todos os salários |
| Imposto Medicare adicional | 0,9% sobre salários acima de US$ 200.000 |
| Retenção sobre salários suplementares | 22% fixo (37% acima de US$ 1 milhão) |
| Dedução padrão | US$ 16.100 solteiro, US$ 32.200 casados declarando em conjunto, US$ 24.150 chefe de família |
Retenção do Imposto de Renda Federal
O imposto de renda federal incide sobre mais do que salários. Remunerações, gorjetas, bônus, renda de negócios, ganhos com jogos, seguro-desemprego e até presentes em dinheiro dados pelo empregador contam como renda tributável.
Seu empregador calcula a retenção federal com base no seu W-4, nos salários acumulados no ano e na Publicação 15-T do IRS. O sistema é progressivo, então cada parcela da renda é tributada apenas pela alíquota da sua própria faixa.
| Alíquota | Renda Tributável (Solteiro, 2026) |
| 10% | US$ 0 a US$ 12.400 |
| 12% | US$ 12.401 a US$ 50.400 |
| 22% | US$ 50.401 a US$ 105.700 |
| 24% | US$ 105.701 a US$ 201.775 |
| 32% | US$ 201.776 a US$ 256.225 |
| 35% | US$ 256.226 a US$ 640.600 |
| 37% | Acima de US$ 640.600 |
Para casados declarando em conjunto, essas faixas praticamente dobram. Um contribuinte solteiro com US$ 60.000 de renda tributável paga 22% apenas sobre os dólares acima de US$ 50.400, então um aumento nunca reduz seu salário só por causa das faixas.
Bônus, Gorjetas e Horas Extras
Bônus pagos separadamente são salários suplementares, então o empregador pode reter 22% fixos em vez de usar as tabelas normais. Isso é retenção, não o seu imposto final; qualquer diferença é acertada na declaração anual.
Comissões pagas junto com o salário normal geralmente são retidas pelas tabelas normais, já que o empregador trata o valor combinado como um único pagamento regular.
Gorjetas de US$ 20 ou mais em um mês devem ser informadas ao empregador, que retém imposto de renda e FICA sobre elas a partir do seu salário normal.
De 2025 a 2028, a lei federal permite uma dedução de até US$ 25.000 para gorjetas qualificadas e US$ 12.500 para adicional de hora extra qualificado, com redução gradual conforme a renda. Ambas reduzem o imposto de renda, não o FICA.
A planilha atual do W-4 pode considerar essas deduções, o que evita que sua retenção fique acima do necessário o ano todo se você ganha muitas gorjetas ou horas extras.
O Formulário W-4
O formulário W-4 informa ao seu empregador quanto imposto de renda federal reter de cada pagamento. Desde 2020, ele não usa mais isenções (allowances); em vez disso, pede informações sobre empregos, dependentes e outras rendas.
A Etapa 2 trata de múltiplos empregos ou de cônjuge que trabalha. A Etapa 3 declara dependentes se a renda for de US$ 200.000 ou menos (US$ 400.000 para casados), com cada filho menor de 17 anos valendo US$ 2.200. A Etapa 4 adiciona outras rendas, deduções ou retenções extras por pagamento.
Um status de declaração incorreto ou uma etapa pulada é a causa mais comum de um imposto devido inesperado, e tanto o funcionário quanto o empregador dependem do que o formulário informa.
A maioria dos estados usa formulários próprios de retenção estadual. Preencher ambos corretamente é a forma mais simples de evitar uma cobrança surpresa ou uma restituição exagerada em abril.
Status de Declaração e Isenção de Retenção
Chefe de família (head of household) é tributado de forma mais branda que um solteiro, com faixas mais amplas e uma dedução padrão maior. Exige ser solteiro, pagar mais da metade das despesas da casa e ter um dependente qualificado.
Você só pode pedir isenção de retenção se não deveu imposto de renda federal no ano passado e espera não dever neste ano. A Publicação 505 do IRS explica as regras; pedir a isenção indevidamente gera multas. O status de isento precisa ser renovado todo ano.
Na prática, a isenção geralmente significa que sua renda fica abaixo da dedução padrão de 2026 mostrada acima, com limites maiores se você tiver 65 anos ou mais ou for cego.
O FICA, criado pela Federal Insurance Contributions Act, financia a Social Security e o Medicare. Os funcionários pagam 7,65% do salário no total, e os empregadores pagam o mesmo valor, então o governo recebe o dobro do que aparece no seu contracheque.
A Social Security para de ser cobrada quando os salários ultrapassam o teto de US$ 184.500 em 2026. O Imposto Medicare Adicional de 0,9% começa a ser retido a partir de US$ 200.000 em salários, embora o limite real para casados declarando em conjunto seja US$ 250.000.
Os empregadores também pagam o imposto federal de desemprego (FUTA) sobre os primeiros US$ 7.000 do salário de cada trabalhador, mas ele nunca aparece no seu contracheque. É um dos motivos pelos quais seu custo total para o empregador é maior que seu salário bruto.
Impostos Estaduais e Locais
Nove estados não tributam salários: Alasca, Flórida, Nevada, New Hampshire, Dakota do Sul, Tennessee, Texas, Washington e Wyoming. Os demais usam alíquotas fixas ou faixas, e alguns, como a Pensilvânia, tributam as contribuições para o 401(k).
Impostos de renda locais se aplicam em lugares como Nova York, Filadélfia e na maioria das cidades de Ohio. Califórnia, Nova York, Nova Jersey e Washington também contam para programas de invalidez ou licença familiar remunerada.
Se você mora em um estado e trabalha em outro, a retenção geralmente segue o estado onde trabalha, e seu estado de residência pode conceder um crédito ou ter um acordo de reciprocidade.
Descontos e Seu Contracheque
Descontos Antes vs. Depois dos Impostos
Despesas antes dos impostos reduzem a renda tributável antes da retenção; despesas depois dos impostos saem em seguida. Plano de saúde, 401(k) tradicional e conta de gastos flexíveis (FSA) são antes dos impostos, enquanto o Roth 401(k) é depois dos impostos.
Retenção e descontos são coisas diferentes. A retenção envia impostos federais e estaduais ao governo; os descontos pagam benefícios ou poupança. As caixas de isenção da calculadora indicam quais descontos não sofrem imposto de renda federal.
Escolher um Roth 401(k) em vez de um tradicional reduz o salário líquido hoje, mas pode significar saques isentos de impostos na aposentadoria, então a escolha altera sua carga tributária agora e no futuro.
A forma legal mais fácil de reduzir os impostos do salário é direcionar mais dinheiro para contas de aposentadoria antes dos impostos e outras contas com vantagens fiscais. Mesmo um pequeno aumento na contribuição para o 401(k) reduz a renda tributável imediatamente.
Revise todos os descontos de benefícios uma vez por ano, junto com os benefícios do empregador aos quais você ainda não aderiu. Espaço não usado no FSA ou uma contrapartida do 401(k) ignorada é dinheiro deixado na mesa.
Como Ler Seu Contracheque
Os contracheques usam siglas curtas: FIT para imposto de renda federal, SIT para imposto de renda estadual, OASDI para Social Security e MED para Medicare. Confira primeiro a coluna do período atual e depois os totais acumulados no ano.
Coloque seu primeiro contracheque lado a lado com os resultados da calculadora; comparar cada linha individualmente é mais rápido do que comparar apenas o valor líquido final.
Para conferir as contas você mesmo, multiplique as horas pelo valor por hora para obter o bruto, some todas as linhas de impostos e subtraia impostos e descontos. Se o bruto bate, mas o líquido não, verifique um desconto ou uma configuração de retenção.
Se a Social Security acumulada no ano parar de crescer no fim do ano, provavelmente você atingiu o teto salarial. Isso é normal, e o Medicare continua incidindo sobre cada dólar.
Freelancers pagos via formulário 1099 não têm nada retido e devem imposto de autônomo, além de estimativas trimestrais. Cobre seus clientes com modelos de fatura gratuitos, envie um recibo de freelancer quando o pagamento chegar e separe dinheiro para impostos de cada pagamento.
Erros Comuns ao Estimar o Salário
O erro mais comum que vejo é supor que todo desconto antes dos impostos reduz o FICA. As contribuições para o 401(k) tradicional não reduzem, então estimativas que as subtraem da base da Social Security saem alguns dólares acima do real.
Escolher a frequência de pagamento errada é o segundo. Pagamentos a cada duas semanas e semimensais para o mesmo salário anual têm valores diferentes, então uma estimativa feita com a frequência errada erra todos os pagamentos.
O terceiro é manter um W-4 antigo depois de um casamento, um segundo emprego ou um novo filho. A retenção só acompanha as mudanças na sua vida se você atualizar o formulário.
Por fim, muitas pessoas esquecem completamente os impostos locais e os descontos específicos de cada estado. A calculadora dá resultados instantâneos, mas apenas para as horas trabalhadas, o local e as configurações que você realmente informar.
Perguntas Frequentes
Quanto são US$ 20 por hora depois dos impostos?
Cerca de US$ 1.369 por pagamento quinzenal para um contribuinte solteiro em tempo integral, em um estado sem imposto de renda, ou aproximadamente US$ 17,12 por hora após o imposto federal e o FICA.
Não. O 401(k) tradicional reduz a retenção do imposto de renda federal, mas Social Security e Medicare continuam incidindo. Planos de saúde do tipo cafeteria plan reduzem ambos.
A hora extra é tributada com alíquota maior?
Não. A hora extra é tributada como qualquer outro salário, mas pagamentos maiores são retidos com alíquotas anualizadas mais altas. A dedução de horas extras de 2025 a 2028 pode compensar parte disso.
Por que meu primeiro pagamento é diferente da estimativa?
Os primeiros pagamentos costumam cobrir um período parcial ou chegar antes do início dos benefícios. Compare com o segundo ou terceiro contracheque para ter uma ideia justa do salário líquido normal.
Com Que Frequência Devo Atualizar Meu W-4?
Revise-o todo mês de janeiro e após grandes mudanças na vida, como casamento, um novo filho, um segundo emprego ou um aumento significativo.
Funcionários que recebem gorjeta podem usar a calculadora de salário líquido por hora?
Sim. Informe seu valor base por hora, que pode ser inferior ao salário mínimo pelas regras de crédito de gorjeta (tip credit), e depois adicione as gorjetas declaradas como renda adicional.